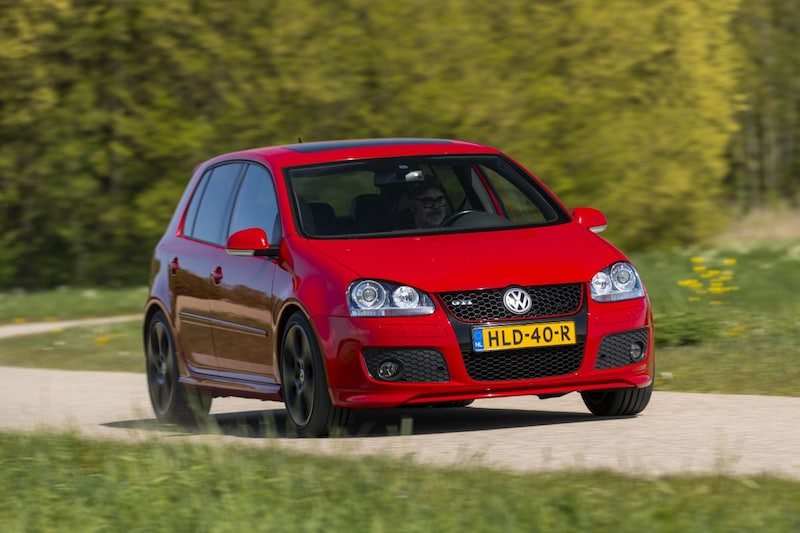
Ouders die een extra auto kopen en die op hun eigen naam verzekeren zodat hun zoon of dochter erin kan rijden, lopen een groter financieel risico dan ze vaak beseffen. Uit onderzoek van Independer, uitgevoerd door Q&A, blijkt dat de helft van de ondervraagden met een tweede auto aangeeft dat hun kind daar regelmatig in rijdt. De verzekering staat echter meestal op naam van de ouder, omdat dat goedkoper uitvalt.
Dat prijsverschil is fors. Een automobilist tussen de 18 en 24 jaar betaalt gemiddeld €2.327 per jaar voor een WA+-verzekering. Voor iemand van 45 tot 54 jaar is dat gemiddeld €797. Het verschil bedraagt dus ruim €1.500 per jaar. Voor ouders is dat een begrijpelijke reden om de polis op hun eigen naam te zetten, maar volgens Independer kleven er grote risico's aan.
Rijdt een kind slechts af en toe in de auto, dan is er doorgaans geen probleem. Wordt de auto echter voornamelijk door de zoon of dochter gebruikt, dan moet diegene als regelmatige bestuurder bij de verzekeraar worden opgegeven. Gebeurt dat niet, dan kan de verzekeraar besluiten de schade niet te vergoeden of deze op de bestuurder te verhalen. Afhankelijk van het ongeval kan het om duizenden euro's gaan.
De gevolgen reiken verder dan één schadegeval. De verzekeraar kan de polis beëindigen wegens fraude, waarna een registratie bij Stichting CIS kan volgen. Verzekeraars gebruiken deze databank onder meer om fraude te bestrijden. Zo'n registratie kan het afsluiten van een nieuwe autoverzekering bijzonder moeilijk maken. «Ondanks de goede intenties is het ronduit een slecht idee», waarschuwt Michel Ypma, expert autoverzekeringen bij Independer.
Wie na een registratie geen reguliere verzekeraar meer vindt, kan terecht bij De Vereende, een verzekeraar voor mensen die elders moeilijk een verzekering kunnen afsluiten. Daar hangt wel een stevig prijskaartje aan. Een 20-jarige automobilist betaalt volgens Independer in het onderzochte voorbeeld €381,02 per maand voor WA+. Daar komt een eenmalige waarborgsom van €268 bij. De totale kosten komen daarmee uit op ruim €4.800 in een jaar.
Volgens Independer kunnen jonge bestuurders beter zelf een betaalbare auto kopen en die op hun eigen naam WA verzekeren. Wie vervolgens schadevrij rijdt, bouwt schadevrije jaren op en kan daarmee de premie verlagen. Een 25-jarige met vijf schadevrije jaren betaalt volgens de berekeningen gemiddeld nog €1.022 per jaar voor WA+. Dat is aanzienlijk minder dan de premie voor een jonge bestuurder zonder schadevrije jaren.
De genoemde bedragen zijn gebaseerd op premiegegevens die zijn verzameld tot en met 3 september 2026. Voor jonge rijders die de kosten per kilometer laag willen houden, loont het dus om de polis op de juiste naam te zetten en zelf schadevrije jaren op te bouwen, in plaats van te vertrouwen op een constructie die bij een ongeval duur kan uitpakken.
5